Gestion à horizon
Une allocation évolutive peut réduire progressivement la part de risque à mesure que l’échéance de retraite approche. Son niveau de risque dépend du profil retenu.
FINANCIER · ASSURANCE VIE
Préparer l’avenir, faire fructifier votre capital et organiser sa transmission : découvrez comment l’assurance-vie peut accompagner les différentes étapes de votre vie.
L’assurance-vie est une enveloppe d’épargne qui permet de constituer un capital, de le valoriser dans le temps et de préparer sa transmission. Elle peut répondre à des objectifs différents : financer un projet à moyen terme, mettre de côté progressivement, compléter ses revenus à la retraite ou préparer l’avenir de ses proches.
Vous choisissez le montant de votre premier versement et pouvez ajouter des sommes ponctuellement ou chaque mois. Votre rythme peut évoluer avec votre situation professionnelle et familiale. Il n’existe pas de durée obligatoire de huit ans : l’épargne reste accessible, par des rachats partiels ou totaux selon les conditions du contrat.
L’un des intérêts de l’assurance-vie est de réunir plusieurs objectifs dans un même contrat : conserver une partie de l’épargne sur des supports prudents, diversifier une autre partie et, plus tard, utiliser le capital selon vos besoins.
À retenir : souplesse des versements, liberté d’utiliser l’épargne et choix des personnes qui recevront le capital au décès.
Les sommes versées sont réparties entre les supports proposés par le contrat. Le fonds en euros vise à préserver le capital dans les limites des garanties du contrat et sert généralement de base à une allocation prudente. Les unités de compte donnent accès à des marchés et classes d’actifs variés, notamment des fonds d’investissement, supports immobiliers ou obligations ; leur valeur évolue à la hausse comme à la baisse.
La répartition n’est pas figée. Elle peut être ajustée par des arbitrages pour tenir compte de l’évolution des marchés, d’un projet qui approche ou d’un changement de priorité. Selon le contrat, vous pouvez gérer directement votre allocation ou déléguer tout ou partie des décisions de gestion.
Alimenter son contrat à son rythme, effectuer un rachat ponctuel ou organiser des rachats partiels pour disposer de revenus complémentaires.
Associer sécurité recherchée et diversification, puis réexaminer la répartition, les frais et les résultats selon votre horizon de placement.
Un contrat de qualité ne se résume pas à son rendement affiché : la diversité des supports, la transparence des frais, les modalités de gestion et la qualité du suivi comptent tout autant dans la durée.
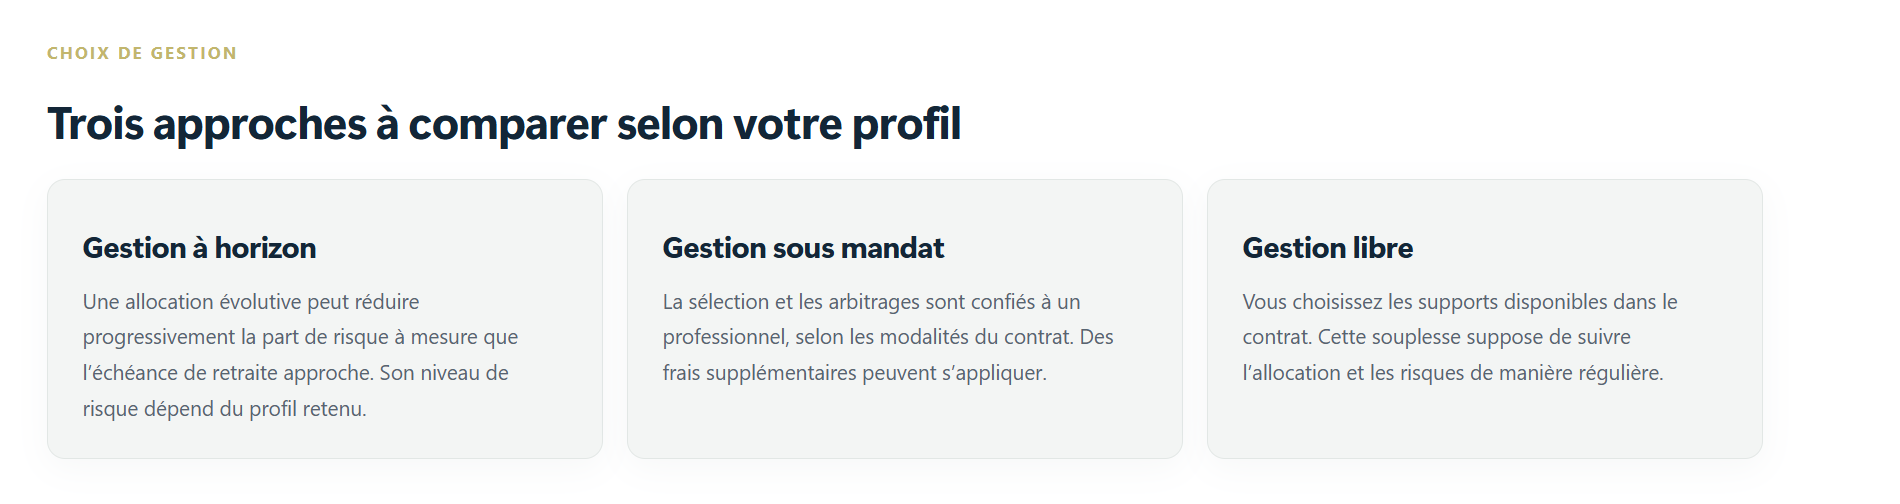
Une allocation évolutive peut réduire progressivement la part de risque à mesure que l’échéance de retraite approche. Son niveau de risque dépend du profil retenu.
La sélection et les arbitrages sont confiés à un professionnel, selon les modalités du contrat. Des frais supplémentaires peuvent s’appliquer.
Vous choisissez les supports disponibles dans le contrat. Cette souplesse suppose de suivre l’allocation et les risques de manière régulière.
Tant que vous ne procédez pas à un rachat, les gains capitalisés dans votre contrat ne sont, en principe, pas soumis à l’impôt sur le revenu. Lors d’un retrait, seule la part de gains contenue dans le montant retiré est prise en compte pour cette imposition : vous ne payez pas d’impôt sur la part correspondant à votre épargne versée.
Après huit années, un abattement annuel sur les gains retirés s’applique : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Cet abattement porte sur l’impôt sur le revenu et s’apprécie pour l’ensemble des contrats du foyer. Les prélèvements sociaux suivent leurs propres règles.
Les taux applicables dépendent notamment de la date des versements, du montant total des primes et de l’option fiscale retenue. La bonne stratégie consiste donc à anticiper les retraits : ils peuvent être fractionnés ou programmés selon les besoins et l’ancienneté du contrat.
Concrètement : l’assurance-vie permet de faire travailler son épargne dans le temps, puis de choisir quand et combien retirer en tenant compte de la fiscalité.
L’assurance-vie permet de choisir les personnes qui recevront votre capital grâce à la clause bénéficiaire. Vous pouvez désigner vos proches, répartir les sommes et adapter vos choix à l’évolution de votre situation familiale.
Son atout majeur pour la transmission : les versements effectués avant 70 ans peuvent bénéficier d’un abattement fiscal de 152 500 € par bénéficiaire, distinct de l’abattement habituel sur la succession.
Abattement propre à l’assurance-vie pour les capitaux concernés par les versements avant 70 ans, tous contrats de l’assuré confondus.
Abattement successoral habituel entre parent et enfant, applicable séparément au patrimoine transmis par succession, sous réserve notamment des donations antérieures.
Jusqu’à 252 500 € transmis à chaque enfant sans taxation en cumulant les deux abattements, lorsque toutes les conditions sont réunies. Une clause bénéficiaire adaptée permet d’organiser cette transmission selon vos souhaits.
Pour les versements effectués après 70 ans, les primes concernées relèvent d’un autre régime, avec un abattement global de 30 500 €.
Nous pouvons étudier un nouveau contrat ou comparer celui que vous détenez déjà.
NOUVEAU PROJET
Nous étudions votre situation, vos projets et votre horizon de placement.
Nous comparons les supports, les frais, la gestion et les contrats du marché.
Nous vous proposons une solution adaptée à vos objectifs et à votre épargne.
CONTRAT EXISTANT
Vous nous transmettez vos relevés et les caractéristiques de votre contrat.
Nous examinons les rendements, les frais, les supports et la clause bénéficiaire.
Nous étudions les améliorations possibles en tenant compte de l’ancienneté du contrat.